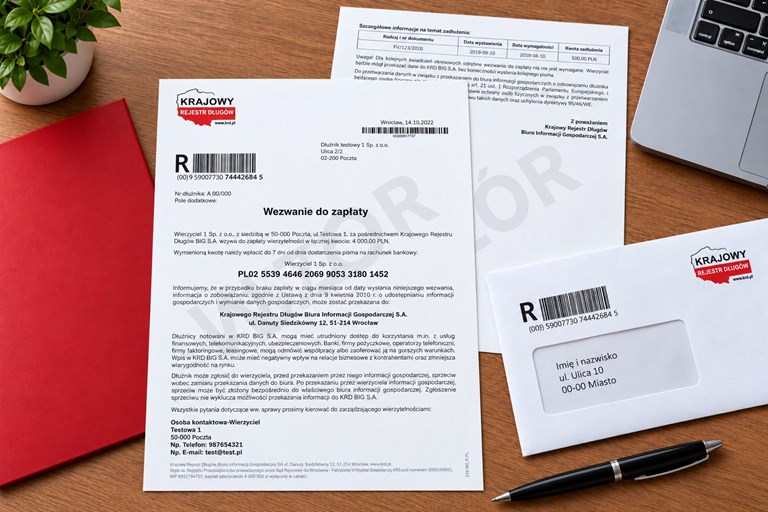
Wezwanie do zapłaty – jak działa i dlaczego warto wykorzystać je w procesie odzyskiwania należności?
Nie każda niezapłacona faktura od razu wymaga windykacji czy przekazania informacji o zadłużeniu do KRD. Wcześniej warto jasno zakomunikować kontrahentowi, że termin płatności minął i oczekujesz uregulowania należności. Taką rolę pełni wezwanie do zapłaty. Dłużnik dostaje informację o zaległości i czas na reakcję – może zapłacić, skontaktować się z wierzycielem albo zgłosić zastrzeżenia. Jeśli tego nie zrobi, wierzyciel może zdecydować o kolejnych działaniach. Co ważne, prawidłowo wysłane wezwanie może jednocześnie spełnić jeden z warunków wymaganych do późniejszego przekazania informacji o zadłużeniu do KRD.
Dlaczego warto wykorzystać wezwanie do zapłaty w swojej firmie?
Wezwanie do zapłaty można potraktować jako osobny etap procesu zarządzania należnościami, a nie wyłącznie formalność poprzedzającą przekazanie informacji do KRD.
Przede wszystkim pozwala jasno zakomunikować kontrahentowi, że należność pozostaje nieuregulowana i wierzyciel oczekuje zapłaty. Jednocześnie porządkuje działania po stronie firmy – wiadomo, kiedy zostało wysłane, jakiego zobowiązania dotyczyło i jaki może być kolejny krok.
W przypadku zobowiązań stwierdzonych tytułem wykonawczym w ramach trybu Wezwania do Zapłaty można zlecić także Ostrzeżenie o możliwości przekazania informacji do KRD. Jest ono wysyłane 14 dni przed przekazaniem danych i może dodatkowo zmobilizować dłużnika do uregulowania należności.
zalegających z płatnościami nie dłużej niż rok spłaca dług już po samym otrzymaniu Ostrzeżenia o możliwości przekazania informacji o zadłużeniu do KRD.
Jakie funkcje spełnia wezwanie do zapłaty?
- formalizuje kontakt w sprawie nieuregulowanej należności,
- daje dłużnikowi możliwość zapłaty lub wyjaśnienia sprawy,
- pozwala uporządkować dalszy proces odzyskiwania należności,
- może poprzedzać kolejne działania, np. windykację,
- a jeśli spełnia warunki przewidziane w ustawie – jest także jednym z elementów procedury umożliwiającej późniejsze przekazanie informacji o zadłużeniu do KRD.
Pamiętać należy jednak o tym, że wysłanie wezwania do zapłaty nie oznacza, iż informacja o zadłużeniu musi później trafić do KRD. To wierzyciel decyduje, co zrobi dalej, biorąc pod uwagę reakcję dłużnika i sytuację konkretnej sprawy.
Czym jest wezwanie do zapłaty?
Wezwanie do zapłaty informuje dłużnika o zaległości i oczekiwaniu jej uregulowania.
Jeżeli wezwanie ma jednocześnie umożliwić skorzystanie w przyszłości z procedury przekazania informacji o zadłużeniu do KRD, powinno spełniać wymagania wynikające z ustawy o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych.
Z punktu widzenia tej procedury powinno zawierać m.in.:
- informację o zamiarze przekazania danych dotyczących zadłużenia do biura informacji gospodarczej,
- firmę i adres siedziby tego biura,
- informację o możliwości zgłoszenia sprzeciwu przez dłużnika.
Jak wygląda wysłanie wezwania w KRD – krok po kroku?
W Panelu Klienta KRD można zlecić przygotowanie i wysyłkę wezwania do dłużnika. Klient może również wysłać wezwanie samodzielnie, korzystając z druku KRD dostępnego w ramach współpracy.
Jeżeli zlecasz wysyłkę w Panelu Klienta, proces można ująć w kilku krokach:
- Przejdź do sekcji „Wezwanie do zapłaty”.
- Wskaż, czy dłużnikiem jest konsument, czy podmiot niebędący konsumentem.
- Uzupełnij dane dłużnika oraz informacje dotyczące zobowiązania.
- Sprawdź poprawność wprowadzonych danych.
- Zleć wysyłkę wezwania na właściwy adres korespondencyjny.
W przypadku dłużnika niebędącego konsumentem możliwa może być również wysyłka wezwania e-mailem, jeżeli umowa będąca podstawą zobowiązania przewiduje taką formę i wskazuje adres e-mail dłużnika.
Za prawdziwość, kompletność i zasadność przekazywanych danych odpowiada wierzyciel.
Jeżeli wezwanie ma być wykorzystane również jako element późniejszej procedury przekazania informacji do KRD, istotna jest data jego wysłania.
Czy dłużnik musi odebrać wezwanie?
Nie. Znaczenie ma prawidłowe wysłanie wezwania na właściwy adres, a nie to, czy dłużnik faktycznie odbierze przesyłkę.
Jeżeli list został poprawnie wysłany, brak jego odbioru nie oznacza automatycznie, że wierzyciel nie może później podjąć kolejnych działań.
Warto jednak upewnić się, że dane adresowe są aktualne. Błędny adres może mieć znaczenie dla prawidłowości całej procedury.
Co dzieje się po wysłaniu wezwania?
Przede wszystkim – dłużnik dostaje czas na reakcję.
- zapłacić całość należności,
- uregulować jej część,
- skontaktować się z wierzycielem,
- zakwestionować zobowiązanie,
- albo nie podjąć żadnego działania.
Dalsze działanie zależy od decyzji wierzyciela oraz reakcji dłużnika. Firma może na przykład kontynuować kontakt samodzielnie, zlecić windykację albo – po spełnieniu wymaganych warunków – przekazać informację o zadłużeniu do KRD.
Co, jeśli dłużnik zapłaci po otrzymaniu wezwania?
Jeżeli wezwanie spełni swoją rolę i dłużnik ureguluje całą należność, sprawa może zakończyć się już na tym etapie.
Jeżeli zapłaci tylko część, wierzyciel powinien uwzględnić aktualną wysokość pozostałego zadłużenia przy podejmowaniu kolejnych decyzji.
Ma to szczególne znaczenie, jeżeli w przyszłości chciałby przekazać informację o zobowiązaniu do KRD. W takim przypadku trzeba ponownie sprawdzić, czy aktualna wartość zaległości nadal spełnia warunki wynikające z ustawy.
W standardowym trybie łączna kwota wymagalnych zobowiązań wobec danego wierzyciela musi wynosić co najmniej:
- 200 zł – w przypadku konsumenta,
- 500 zł – w przypadku dłużnika niebędącego konsumentem.
Jeżeli informacja o zadłużeniu została już wcześniej przekazana do KRD, częściowa spłata wymaga aktualizacji danych, a całkowita spłata – wystąpienia o usunięcie informacji dotyczącej tego zobowiązania.
Wierzyciel powinien zrobić to niezwłocznie, nie później niż w terminie 14 dni od uzyskania informacji o zmianie.
Co, jeśli dłużnik zignoruje wezwanie?
To wierzyciel decyduje o kolejnym kroku.
Może nadal próbować porozumieć się z dłużnikiem, zdecydować się na windykację albo – po spełnieniu wymaganych warunków – przekazać informację o zadłużeniu do KRD.
Kiedy wezwanie otwiera możliwość przekazania informacji do KRD?
Jedną z zalet prawidłowo przeprowadzonego etapu wezwania jest to, że jeżeli dłużnik nadal nie płaci, firma nie musi zaczynać kolejnego procesu od początku.
W standardowym trybie przewidzianym w art. 14 i 15 ustawy wezwanie jest jednym z warunków, które muszą być spełnione, aby wierzyciel mógł później przekazać informację o zadłużeniu do KRD.
Najważniejsze warunki wyglądają następująco:
Dla zobowiązań stwierdzonych tytułem wykonawczym ustawa o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych przewiduje również odrębny tryb określony w art. 16.
Powiązane artykuły
Wpis dłużnika do KRD – jak odzyskać należność krok po kroku
KRD i wezwanie do zapłaty z ostrzeżeniem o wpisie do rejestru – przewodnik